
2026年12月iDeCoが改正 掛金上限・加入年齢はどう変わる?増額の考え方も解説
2026年12月、iDeCoの掛金上限と加入可能年齢が引き上げられます。すでに加入している方の中には、「自分も掛金を増やしたほうがいいのだろうか」と迷う方もいるでしょう。本コラムでは、改正内容と掛金を決める上での考え方を解説します。
改正の内容
主な改正内容は、①iDeCo加入年齢の引き上げと②掛け金上限の引き上げです。それぞれの改正内容について詳しく解説します。
① iDeCo加入年齢の引き上げ
現在、iDeCoに加入できるのは、国民年金加入者で老齢基礎年金やiDeCoの資産を受け取っていない人です。国民年金加入者とは、20歳以上60歳未満で日本に住んでいる人、60歳以上65歳未満で厚生年金に加入している人、60歳以上65歳未満で国民年金に任意加入している人です。
2026年12月からは、60歳以上70歳未満で下記の条件に該当する人もiDeCoに加入できるようになります。
・老齢基礎年金やiDeCo資産を受け取っていない人(老齢厚生年金は受け取っていても可)、マッチング拠出をしていない人
かつ
・iDeCoにすでに加入している人
・iDeCo運用指図者(積み立てをせず、運用のみ続けている人)
・企業年金からiDeCoに資産を移換する人
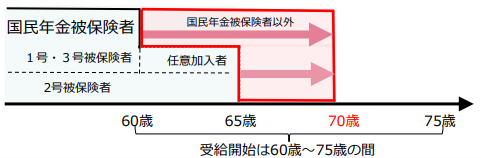
出典:厚生労働省「iDeCoの加入可能年齢の引き上げ」
上記図では、赤枠部分が今回、拡大される対象者です。具体的にどのような人が加入対象になるのか確認しましょう。
<60~65歳未満の場合>
*厚生年金に加入している場合
厚生年金に加入している人は改正にかかわらずiDeCoに加入できます。例えば、会社を60歳で定年退職した後、再雇用され厚生年金に加入しているようなケースです。正社員に限らず、厚生年金に加入しているパートなども含まれますが、このような人は、今回の改正にかかわらずiDeCoに加入できます。
*厚生年金に加入していない場合
例えば、次のような人です。
- 60歳以降のフリーランスや自営業者
- 厚生年金に加入しない短時間のパート等で働く人
- 無職の人
現在は、上記要件に該当する人が60歳以降にiDeCoへ加入するには、国民年金への任意加入が必要です。任意加入とは、国民年金の保険料の納付済期間が40年に満たないため年金額を増やすために任意に国民年金に加入する制度です。改正後は、任意加入者でなくてもiDeCoに加入することができます。
<65~70歳未満の場合>
*厚生年金に加入している場合
65歳~70歳未満で厚生年金に加入して働いている人は、現在はiDeCoに加入できません。しかし、改正後は老齢基礎年金を受け取っていなければ70歳まで積立できるようになります。
*厚生年金に加入していない場合
老齢基礎年金を受け取っていなければ70歳までiDeCoで積み立てができるようになります。
例えば、次のような人です。
- 60歳以降のフリーランスや自営業者
- 厚生年金に加入しない短時間のパート等で働く人
- 無職の人
厚生年金に加入している人、加入していない人、いずれも老齢基礎年金を受け取っているとiDeCoへの加入はできません。老齢厚生年金は受け取っていても問題はないため、基礎年金と厚生年金を繰下げ中の人はもちろん、老齢厚生年金だけ受け取って基礎年金は繰下げ中の人も対象になります。
なお、今回の改正では、iDeCo加入条件として下記が追加されますが
・iDeCoにすでに加入している人
・iDeCo運用指図者(積み立てをせず、運用のみ続けている人)
・企業年金からiDeCoに資産を移換する人
2029年11月末までは経過措置が設けられ、上記条件に該当しない人にも、新たに加入できる道が用意されています。ただし、老齢基礎年金やiDeCoの老齢給付金を受給していないことなどの条件は残ります。
②掛金上限の引上げ
2026年12月から、次のように掛金の上限が変わります。自分がどの区分に当たるか、確認しましょう。
iDeCoの掛金上限の変更(月額)
加入区分 | 改正前:2026年11月分まで | 改正後:2026年12月分から |
第1号 自営業者など | 6万8,000円 | 7万5,000円 |
第2号 企業年金のない会社員 | 2万3,000円 | 6万2,000円 |
第2号 企業年金のある会社員・公務員 | 2万円(※1) | 6万2,000円から企業年金等の掛金相当額を差し引いた額 |
第3号 扶養されている配偶者 | 2万3,000円 | 2万3,000円(変更なし) |
第4号 国民年金の任意加入者 | 6万8,000円 | 7万5,000円 |
第5号 (新設)60歳以上70歳未満の人 | 区分なし | 6万2,000円 |
※1 改正前は、企業年金等と合計して月額5万5,000円以内
第1号:自営業者・フリーランスなど
20歳以上60歳未満で、国民年金の第1号被保険者となっている人です。掛金上限は月額6万8,000円から7万5,000円に上がります。ただし、国民年金基金や付加年金に加入している場合は、その掛金・保険料を含めた上限です。
第2号:会社員・公務員など
国民年金の第2号被保険者となっている、原則65歳未満の会社員・公務員などです。企業年金のない会社員は、月額2万3,000円から6万2,000円へ上限が上がります。
企業型確定拠出年金や確定給付企業年金など企業年金のある会社員は、それら企業年金の掛金相当額を差し引いた残りが、iDeCoの上限になります。
公務員の場合は共済の掛け金相当額を差し引いた残りがiDeCoの掛け金上限になります。共済掛金は、国家公務員・地方公務員共済組合員は8,000円、私立学校教職員共済加入者は7,000円です。
第3号:会社員などに扶養されている配偶者
20歳以上60歳未満で第2号被保険者に扶養されている配偶者です。専業主婦・主夫や扶養内パートが該当します。上限は月額2万3,000円のままで、今回の改正による変更はありません。
第4号:国民年金に任意加入している人
国民年金の納付済期間が480月に達しておらず、年金額を増やすためなどに任意加入している60歳以上65歳未満の人や、一定の要件を満たす20歳以上65歳未満の海外在住者などです。第1号と同じく、国民年金基金の掛金などと合わせた上限が、月額6万8,000円から7万5,000円に上がります。
第5号:今回新たに対象となる60歳以上70歳未満の人
第1号〜第4号に当てはまらない60歳以上70歳未満の人で、iDeCoで資産形成をする人です。老齢基礎年金やiDeCo資産を受け取っておらず、企業型DCのマッチング拠出を利用していないことなどが条件です。上限は原則月額6万2,000円ですが、企業年金等があれば、その掛金相当額を差し引きます。
掛金は増やしたほうがいい? 判断するための視点
掛金の上限が引き上げられても、必ずしも増額する必要はありません。次の2つの視点から、自分に合った金額を考えてみましょう。
今、無理なく積み立てられる金額を考える
現在の家計から、積立額を増やす余裕があるなら、増額を考えてもよいでしょう。増やす余裕があるかどうかは、今後、予定されている支出を考える必要があります。教育費や住居費、急な出費への備えなどは確保したうえで、積み立てられる金額を考えましょう。iDeCoは所得税と住民税を減らす効果があるため、積立額を増やすとさらに節税額が増える点は魅力です。
「老後にいくら必要か」から考える
積立額を増やすかどうかは、本来は、老後資金を見積もり、老後資金を準備するにはいくら積み立てが必要か逆算することが基本です。そのためには、国の年金、老後の生活費、退職金や個人年金など、老後の収支を考える必要があります。その中で最も重要なのが、自分の老後の年金です。50歳以上の人はねんきん定期便に老後の年金の見込み額が記載されています。この機会に金額を確認しましょう。
掛金を見直す第一歩は、自分の年金を知ること
iDeCoの掛金をいくらにするかを考えるには、老後に受け取れる公的年金の見込額を知ることが大切です。年金で生活費をどの程度賄えるかが分かれば、退職金や貯蓄も合わせて、iDeCoで準備したい金額を考えやすくなります。
しかし、「自分の年金がいくらか分からない」という方は多いのではないでしょうか。自分の年金を確認するには公的保険アドバイザー協会の「クイックねんきん試算」を活用してみましょう。ねんきん定期便から、簡単に年金試算ができます。まずは年金の見込額を確認し、自分に合った掛金を考えてみてください。
公的保険アドバイザー
前田菜緒
<参考>
厚生労働省「iDeCoの加入可能年齢の引き上げ」
https://www.mhlw.go.jp/content/12500000/001597572.pdf